コンビニ経営の電子帳簿保存法(電帳法)対応完全ガイド【2026年版】
hanapapa
コンビニ経営ラボ
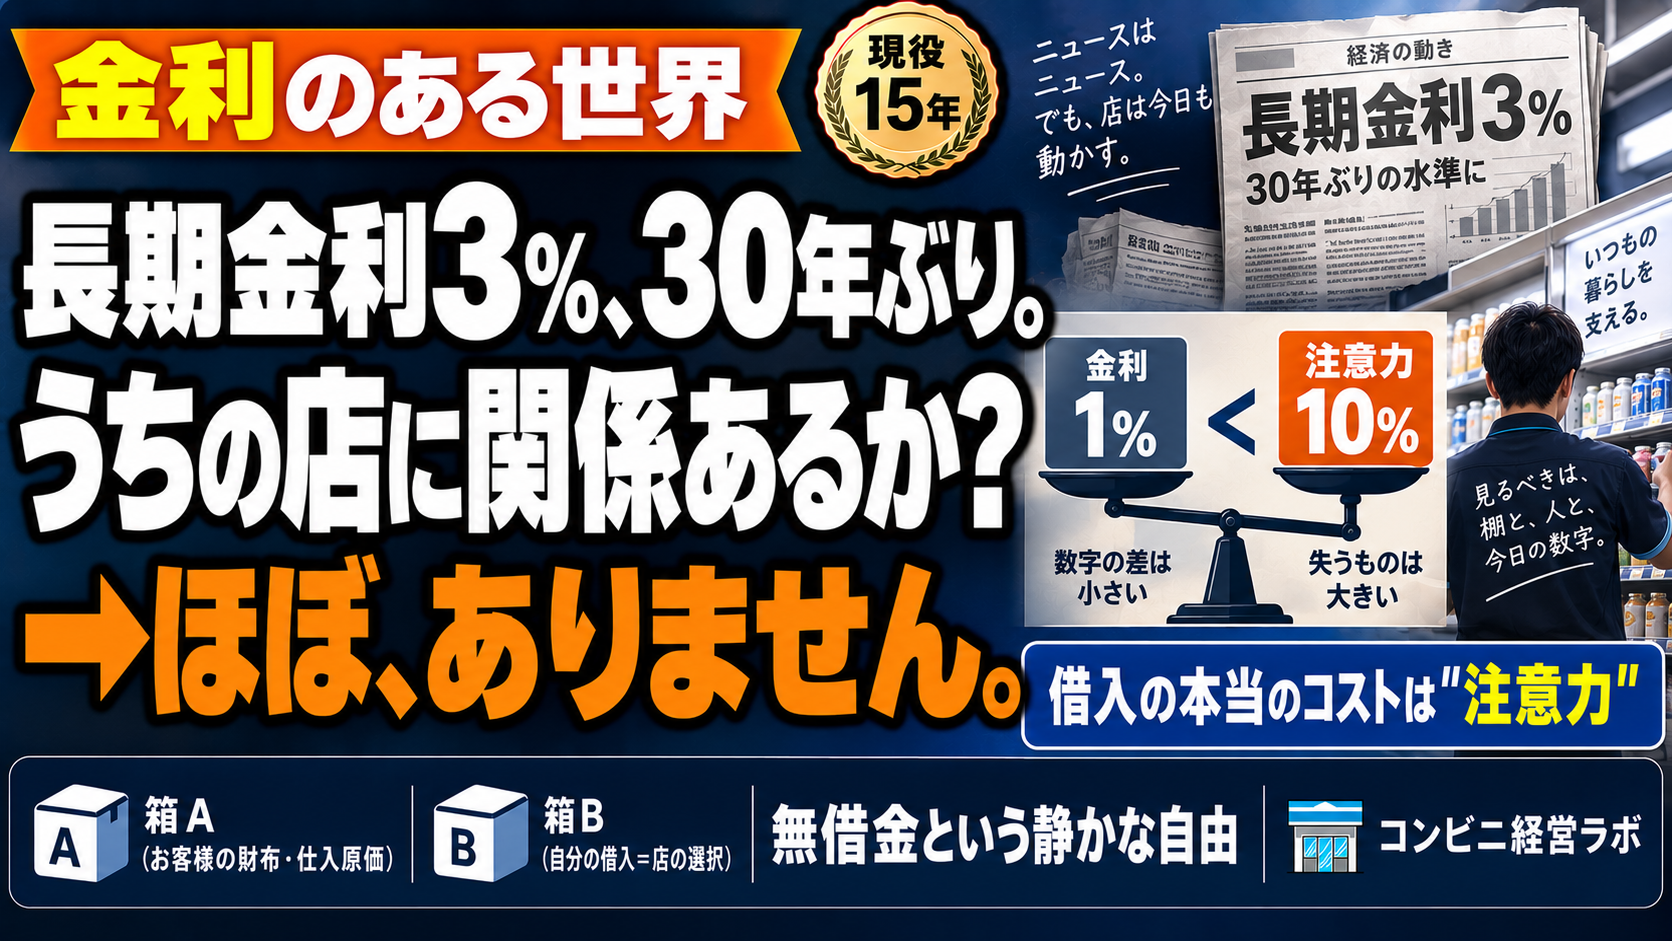
9月1日、日本の長期金利(新発10年国債の利回り)が30年ぶりに3%を超えました。米国では8月の雇用統計が市場予想を大きく上回る16.2万人増となり、物価が下がりきらないなか(重視される物価指数は7月時点で前年比+3.7%)、「利下げ」ではなく「利上げ」の観測が再燃。市場の織り込みでは9月中旬の会合での利上げ予想が6割を超えたと報じられています。日銀にも9月利上げの観測があり、日米の金融政策会合が今月中旬に並ぶ。為替は156円台まで円高が進んだ後、揺り戻しの圧力——まさに「金利ある世界」への移行が、紙面を埋めています(2026年9月6日時点の報道)。
家計の風景も変わり始めました。ある銀行では20代の住宅ローン申込者の7割が40〜50年の超長期ローンを選び、一方で家計資産の半分近い1,126兆円はまだ現金・預金にある。普通預金金利0.4%に対して物価が年2%程度なら、預金は毎年1%強ずつ実質で目減りする計算——そういう記事です。
さて、レジの中からこのニュースを読んで、まず問いたいのはこれです。このニュースは、うちの店に関係があるのか?
結論を先に言うと——ほぼ、ありません。正確に言えば、この夏ずっと書いてきた仕分けで言う「箱A」(読んで備えるだけ)にほぼ全部が入ります。ただし1箇所だけ、店の側で動かせる「箱B」がある。それが自分の借入です。そしてこの箱Bは、返せば消える。
うちの店は、開業時も今も、借入がありません。その理由は財務理論ではなく、もっと情けないものです——自分が、不器用だから。借入があったら、私は金利の上げ下げに一喜一憂し、店以外のことを考えてイライラし、スタッフとの関係も、家庭も、店の状況も見えなくなって、収益を落としていたと思うのです。借入の本当のコストは金利ではなく、注意力だ——この記事は、その話です。
※金利・統計は2026年9月6日時点の報道に基づきます。9月の日米の会合の結果は、第1章の【9月23日追記】に書きました。本記事は経営姿勢についての私見エッセイであり、個別の財務判断・借入の可否は契約条件と状況により異なります。専門家(税理士・金融機関等)にご相談ください。
🎥 この記事の要点を動画にまとめました(音声解説つき)。結論から知りたい方はまずこちらをどうぞ。
🎧 もっと深く:対話型の音声解説(約16分)
この記事をもとにAIが対話形式で深掘りした音声です(Gemini Notebook〈旧NotebookLM〉で生成)。運転中や作業中の「ながら聞き」にどうぞ。

ポイントだけ整理します。米国は雇用が強すぎて物価が収まらず、金利を「下げる」どころか「上げる」議論に戻りました。ただし平均時給の伸びは+3.1%と約5年ぶりの低さで、物価上昇を差し引くと実質賃金はマイナス。雇用は堅調でも、働く人の購買力は目減りしている。
日本は「金利ある世界」への適応の途中です。長期金利3%は30年ぶりの水準で、市場では日銀の利上げの到達点を2.5%近辺まで織り込む声が出ています。住宅ローンは超長期化し、預金は実質で目減りし、企業の借入コストも上がる。長く続いた「金利ゼロ」の前提が、生活と商売の両方で書き換わっている——それが、この一連の紙面の意味です。
商売への含意として、報道が指摘するのは3つです。①米利上げ→円安への揺り戻しなら、輸入原材料や電気代のコスト圧力が再び強まる。②日銀も利上げなら、借入金利やリース料に効く。③実質賃金の目減りは日米共通で、家計調査で見た「日常は節約、体験には財布が開く」というメリハリ消費の背景そのもの。
どれも正しい。でも、この3つの「性質」は、まったく違います。
公開後の1週間で、材料が一段そろいました。9月1日、G20後の会見でベッセント米財務長官が「日本はアベノミクスで成功した。今はリフレ政策をやめるべきだ」と日本側に伝えたと明かしました(日経)。会見の前には植田日銀総裁、片山財務相とも会っています。狙いは、日本の金利上昇の抑制です。日本の長期金利が3%台に乗ると、日本の機関投資家が米国債を売り、巨額の政府債務を抱える米国の金利まで押し上げてしまう。「日本売り」と「米国売り」の連鎖こそ、米当局が恐れているシナリオでした。積極財政に対しては、「財源なき減税で金利が急騰した英トラス政権の再来になりかねない」という警告まで報じられています。
市場はそれを織り込みました。9月7日、円は一時1ドル=154円台と、2月下旬以来およそ半年ぶりの円高水準に。春と7月末の為替介入でも壁だった155円を、今度は介入ではなく「日銀が9月17〜18日の会合で利上げする」という観測で抜けたのがポイントです(日経)。
この章で挙げた3つの経路のうち、①「円安への揺り戻し」の可能性は後退し、②「日銀の利上げ」の可能性が前に出ました。向きは逆に見えますが、店にとっての意味は一つです。「低金利が長く続く」という前提は、もう消えた。金利は上がる方向で固まりつつある——公開時点では「観測」だったものが、米国の要求と円の動きで裏づけられた形です。
円高への転換は、輸入インフレの峠越えだと言われます。ただ、店主の実感を正直に言うと、為替の変化で店の商品の値段が変わるイメージはありません。値段が動くのは原材料の価格やコストに連動したときで、一時の為替変動でいちいち値段を変えていたら、きりがない。円高の恩恵があるとしても、原材料価格→本部の改定という遠回りでしか店には届かない——つまり、これも「川」の話です。一方で、その裏側の「日銀の利上げ+財政の引き締め」は、借入のある店には金利として、お客様には財布の締まりとして、ずっと近いところに来る。物価高の出口は、単純な楽園ではありません。「値上げで客単価を稼ぐ時代」から「客数と値ごろ感の時代」への切り替えを迫る地合いだと見ています。この点は、客単価頼みの終わりを書いた記事の続報(頻度は減り、ご褒美は伸びる)とつながります。
それでも、この記事の答えは変わりません。第2章の仕分けで言えば、①と③は川、②は箱B。無借金なら、②の箱は空のままです。借入のある同業者の様子にも、いまのところ変化は見えません——金利の話題は、まだ現場までは降りてきていない。金利が上がる方向に固まったとき、いちばん大きな差になるのは金利の数字そのものより、「金利のニュースを追わなくていい注意力」のほうだと、あらためて思っています。11日の米CPI、その後のFOMC、そして17〜18日の日銀会合。結果が出たら、この章の「観測」を「結果」に書き換えます(結果は、この章の最後の【9月23日追記】に書きました)。
【9月12日追記】会合を前に、方向はさらに固まりました。報道によると、日銀は9月17〜18日の決定会合で政策金利を1.0%から1.25%へ引き上げる方針です(日経)。1.25%は1995年以来31年ぶりの高さで、2024年3月に始まった利上げ局面では最短の3カ月間隔。理由は「物価の上振れ」——原油高・AI需要・円安の3つが重なり、8月の企業物価指数は前年比+7.6%。市場が織り込む到達点の目安は2%以上に切り上がり、日銀が推計する中立金利1.1〜2.5%のレンジに、今回の利上げで入る形です(同紙)。
店への意味も、二つ足しておきます。一つは、借入金利が上がる局面の本格化——変動金利の改装ローンや2店舗目の投資計画は、31年ぶりの水準を前提に組み直す必要がある(無借金なら、やはり②の箱は空のままです)。もう一つは、利上げの理由が「物価上振れ」だという点。上で書いたとおり、為替の動きは店の値札に直接は来ません。でも、企業物価=原材料やコストの上昇なら、値札に来ます。日銀自身が「価格転嫁はさらに広がる」と見ている——③の川は、まだ止まっていない。会合の結果は、17〜18日のあとで。
【9月16日追記】会合を目前に、世界の長期金利が一段上がりました。9月15日、日本の長期金利(新発10年債)は3.035%と1996年8月以来およそ30年ぶりの高さ、米10年債利回りは5%台に乗せました(日経、時事)。2026年9月16日の日本経済新聞(1面)によると、米10年債は5.04%台で2007年以来19年ぶり、ドイツは17年ぶり、英国は19年ぶりの水準。きっかけは中東緊張の再燃でWTI原油が1バレル100ドルを超えたこと、そして各国の「ばらまき型」の財政拡張で、投資家が国債の利回りに上乗せを求め始めたことです。AI関連企業の巨額な社債発行が国債と投資マネーを奪い合う、という新しい構図も指摘されています(同紙)。
店への翻訳を、一つだけ足します。「金利3%・原油100ドル」は、借入金利の話にとどまりません。電気代、物流費、包材——原油と金利は、数カ月遅れで店のコスト全般に効いてくる先行指標です。上で書いた③の川が、また少し太くなった。そして金利の上昇は、お金の調達コストの上昇としてお客様と企業の両方の行動を鈍らせる(同紙)——第2章の仕分けで言う「川」は、仕入れの側からも、財布の側からも流れてきます。もう一つ。日本の食品消費税減税も、市場からは「ばらまき型財政」の一つとして見られている。前編で追ってきた減税が、金利を通じて店のコストに跳ね返ってくる——そういう関係にあります。秋冬の資金繰りとコストの計画は、この前提で組みます。会合の結果は、17〜18日のあとで。
【9月23日追記】会合の結果が出ました。9月8日の続報で「結果が出たら、この章の『観測』を『結果』に書き換えます」と書き、12日と16日の追記でも「会合の結果は、17〜18日のあとで」と予告してきた、その答えです。
米国は9月16日、FOMCで政策金利の誘導目標を0.25ポイント引き上げ、3.75〜4.00%にしました。投票は12対0の全会一致で、報道によれば2023年7月以来の利上げです。声明は理由を「インフレは高止まりしている」と短く書いています(FRBの声明)。日本は9月18日、日銀が政策金利(無担保コールレート)を1.0%程度から1.25%程度へ引き上げました。賛成7・反対2で、新しい金利は連休明けの9月24日から適用されます。声明には、経済・物価の情勢に応じて「引き続き政策金利を引き上げ」ていく考えも書かれています(日本銀行の公表文)。公開時に「観測」だった日米の利上げは、どちらも「結果」になりました。
店への意味は、この章で書いてきたことの確認です。②の「日銀の利上げ」は、借入のある店には、変動金利の改装ローンやリース料から順に効いてきます。無借金なら、②の箱は空のままです。①と③の川——原油と金利が押し上げるコスト、締まっていく財布——は、これからも読んで備えるだけ。そして日銀が引き続き利上げしていく考えを示した以上、「金利は上がる方向」という前提は、もう観測ではなく、しばらく続く与件です。9月8日に書いたとおり、差がつくのは金利の数字そのものより、金利のニュースを追わなくていい注意力のほうだと考えています。
(10月11日追記)政権の側からも、同じ方向の発言が続いています。高市首相は衆院本会議で「リフレ政策が必要な局面ではない」と述べ、片山財務相、城内経済財政相も相次いで同じ考えを示しました。官邸は、需要を増やすことより、供給力を強めて潜在成長率を引き上げることに軸足を移すと説明しています(日本経済新聞、10月11日)。9月8日の続報で書いた米国の要求に、政権が答えた形です。「金利は上がる方向」は、日銀だけでなく、政権も認める前提になりました。
(10月18日追記)日本の金利の上がり方は、世界の話にもなっています。日本経済新聞(10月18日)によると、世界の政府・企業・家計の借金は365兆ドルと、コロナ前の2019年から1.4倍に膨らみ、ゼロ金利のころに借りたお金の借り換えが、いま一斉に来ています。日本の10年債の利回りは、この1年で1.3ポイント上がって2.9%に。かつて世界の金利の「重し」だった日本の金利が上がり、日本の生命保険会社などが外国の債券を売って国内に資金を戻す動きが、各国の金利も押し上げているといいます。「金利は上がる方向」は、日本だけでなく、世界の前提になりました。
(10月21日追記)銀行の貸し出しにも、限界が見え始めています。日本経済新聞(10月21日)によると、投資ファンドのポラリス・キャピタルが1,000億円規模の企業向け融資ファンドを立ち上げ、ファンドが企業にお金を貸す担い手になりつつあります。銀行の預金に対する貸出金の比率は65%(2026年3月末)と、5年で2.6ポイント上がりました。金利は、大手行の3〜4%に対してファンドは4〜6%、劣後ローンなら10%弱。借り手の信用によって、金利が大きく開く世界です。この記事で書いた「借りなくて済む」ことの価値は、ここでも一段上がっています。
この夏、私は「変えられないもの(箱A)は読んで備えるだけにし、今日変えられる数字(箱B)に全力を置く」という仕分けで店を回してきました。金利のニュースを、この仕分けにかけてみます。
①円安経路(原材料・電気代)——これは電気代の記事で書いた「川」です。単価は動かせない。使用量と発注で受けるだけ。箱A。
③お客様の財布(実質賃金)——これも川です。お客様の購買力を店は変えられない。節約される日常と、開く体験の財布を、棚の設計で受けるだけ。箱A。
②借入金利——ここだけが違います。借入は、店の側の選択の結果です。あるなら金利上昇が直撃するし、なければゼロで済む。金利のニュースの中で唯一、店が自分で「関係あり/なし」を決められる項目——つまり箱Bです。
そして、この箱Bには他の箱Bにない性質があります。発注や売場の箱Bは「毎日動かし続ける」ものですが、借入という箱Bは返済すれば消滅する。ゼロにしてしまえば、金利がどう動こうと、ニュースは読み物になる。FRBの議長が何を示唆しようと、長期金利が3%でも4%でも、うちの損益計算書には1行も影響しない——金利のニュースを「他人事」にできる自由は、無借金で買えるのです。
コンビニのFC契約で、借入をしてまで資金繰りを良くしなくちゃいけないような場面って、実際はほとんどないと思うんです。店舗設備は本部管理だったりしますし。借入があるなら、金利の上げ下げに一喜一憂して業務に身が入らないなんて本末転倒なので、さっさと返すに限る。返済できないなら、それはもっと店の状況と向き合わなきゃいけないというサインなんですよね。
一般的な小売店と比べて、コンビニFCには特殊な資金構造があります。細かい仕組みはチェーンと契約タイプで異なるので一般論に留めますが——商品の仕入代金と日々の売上金は、本部との精算勘定を通じて流れ、月次で精算される形が広く採られています。店が問屋に手形を切り、売上が入るまで運転資金を銀行から借りて繋ぐ——という、個人商店が抱える資金繰りの負担を、仕組みの側が肩代わりしているのです。
店舗設備も、多くの契約で本部の管理・資産です。冷機も什器もレジも、電気代の記事で「機械を決める人と電気代を払う人が別」と書いたとおり、オーナーが借金して買うものではありません。つまり——個人商店が借入を必要とする二大理由(運転資金・設備投資)が、構造的にかなり薄いのがコンビニFCという商売です。
もちろん、借入がゼロと決まっているわけではありません。開業時の加盟金や準備資金、土地建物を自前で用意する契約タイプ、多店舗化のための資金——借入が登場する場面はあります。合理的な借入もあるでしょう。この記事は「借りるな」という財務アドバイスではありません(個別の判断は契約と状況次第で、専門家にご相談ください)。
言いたいのは順序です。この商売は、借りなくて済む構造を持っている。だから借りているなら、それは「必要」ではなく「選択」の結果であることが多く、選択なら、解消もできる——ということです。
うちの店は、開業時も現在も借入がありません。こう書くと堅実な財務戦略のように聞こえますが、本当の理由はもっと情けないものです。自分が、不器用だからです。
想像してみるのです。もし借入があったら——毎月の返済日を気にして、金利のニュースを気にして、店以外のことで頭がいっぱいになる。そのイライラは、必ず店に持ち込まれる。スタッフへの当たりが強くなる。家庭で笑えなくなる。そして肝心の店の状況——棚の欠品、常連さんの顔色、発注の精度——が、目に入らなくなる。結果、収益を落とす。借入の返済のために稼がなければならない店で、借入のせいで稼げなくなる。私はきっと、そうなっていました。
だから私は、借入のコストを金利だけで測りません。借入の本当のコストは、注意力です。
最低賃金の記事で「店の改善は1つずつしかできない」と書き、酒売場の記事で「尖りは人時と注意力を吸う」と書きました。経営者の注意力は、店で最も希少な資源です。借入はその希少資源を、店の外へ、毎日、確実に吸い出す。金利1%の差より、注意力が10%削られることのほうが、店の損益には大きく効く——不器用な人間ほど、この差は残酷に出ます。そして私の観察では、経営者のほとんどは、程度の差こそあれ不器用です。一度に見られるものは、多くない。
開業時も現在も、借入はありません。もし借りていたら、今ごろは店舗経営以外のことをいろいろ考えなきゃいけなくて、イライラして、スタッフとの関係だったり家庭だったり、店の状況に目を向けられずに、収益を落としていたんじゃないかなと思うんです。自分、不器用なもんで。一度に一つのことしか、ちゃんと見られないんですよ。
オーナー仲間と、借入や家計の深い話をすることはあまりありません。でも、長くやっていると見えてくることがあります。店の状況がうまくいっていない、スタッフとの関係がうまくいっていない——そういうオーナーは、金銭面でも困っていることが多いのです。
どれが原因で、どれが結果かは分かりません。店が不調だから金に困るのか、金に困るから店が見えなくなるのか、人間関係が崩れて店が崩れて金が崩れるのか。たぶん、全部です。分かっているのは、店・人・金は、別々には崩れないということ。三つは同じ注意力の器から養分を取っているので、器が一つ割れると、三つとも痩せる。これを、私は「負の連鎖」と呼んでいます。
この三角形の厄介なところは、入口がどこにでもあることです。スタッフの離職から始まることもあれば、家庭のトラブルから、そして——借入の返済圧力から始まることもある。金利のニュースに一喜一憂している状態は、それ自体が注意力が店の外に漏れているサインです。漏れた分は、必ず棚か人に現れる。複数店を回す難しさで書いたのと同じで、経営者が「見ていない場所」は、遅れて数字に出ます。
そこまで深い話はしたことがないんですけど、店の状況やスタッフとの関係がうまくいっていないオーナーって、金銭面でも困っていることが多いんですよね。どれが先かは分からない。でも、いっしょに崩れていくのは見てきました。逆に言えば、どこか一つを整えると、他も少しずつ整っていく。そういう連鎖だと思っています。
負の連鎖を断ち切って、良い連鎖に変えたい。では、どこから手をつけるか。店・人・金の三角形のうち、自分の意思だけで完全にコントロールできるのは、一つしかありません。店は天候と川に左右される。人は相手のあることです。でも——自分の身の回り、つまり自分の借入と家計と生活の整理は、100%自分の決定で動く。
だから、順番はこうなります。まず、自分の身の回りから整理する。借入があって返せるなら、返す。金利のニュースを読み物に変えてしまう。家計に借入があるなら、同じことです。超長期ローンが40年、50年と伸びていく時代に、毎月の返済日に頭を抱える生活は、注意力をそれだけ店から奪い続ける。
そして、もし返せないなら——それは金利の問題ではなく、店の問題です。返済できない状態は、店の稼ぐ力が返済を支えられていないというサインであり、見るべきは金利の先行きではなく、自店の数字です。粗利、人時、廃棄、キャッシュフローの流れ。借入の返済可否は、店の健康診断そのものなのです。診断結果から目をそらして金利に一喜一憂するのは、体温計を見ずに天気予報を見ているようなものです。
FCの卒業論で「余裕は視野を買い、視野は選択肢を買う」と書きました。無借金は、その余裕のいちばん確実な形です。24時間営業のコンビニを回しながら、ローンの返済で頭を抱えている暇は——正直、ありません(笑)。店は、それだけで手いっぱいなのですから。だからこそ、手いっぱいの店に、注意力を丸ごと置ける状態を先に作る。金利のニュースが他人事でいられる経営とは、そういう状態のことだと思っています。
負の連鎖を断ち切って良い連鎖を生み出すためにも、まずは自分の身の回りから整理するべきだと思うんです。借入があって返せるなら返す。返せないなら、それは店ともっと向き合わなきゃいけないということ。家計に借入があるのも同じです。24時間営業のコンビニで、ローンの返済で頭を抱えてる暇はないですから(笑)。
報道が指摘する経路は3つ——①米利上げ→円安揺り戻しで原材料・電気代のコスト圧力②日銀利上げで借入金利・リース料③実質賃金の目減りで客の財布が締まる。ただし①③は店が動かせない「川」(読んで備えるだけ)で、店の側で関係あり/なしを決められるのは②の借入だけです。借入がなければ、金利のニュースは店の損益に直接は影響しません(2026年9月6日時点の報道に基づく整理)。その後、米国は9月16日に政策金利を3.75〜4.00%へ、日本は9月18日に1.25%程度へ、どちらも引き上げました(第1章の9月23日追記)。
一般に、商品の仕入代金と日々の売上金が本部との精算勘定を通じて流れ月次で精算される仕組みが採られており、個人商店のように売上入金までの運転資金を借りて繋ぐ必要が薄いためです。店舗設備も多くの契約で本部の管理・資産で、オーナーが借金して買うものではありません。個人商店が借入を必要とする二大理由(運転資金・設備投資)が構造的に薄い商売です。細かい仕組みはチェーン・契約タイプで異なります。
開業時の加盟金や準備資金、土地建物を自前で用意する契約タイプ、多店舗化のための資金などです。合理的な借入もあり、この記事は「借りるな」という財務アドバイスではありません。ただしこの商売は借りなくて済む構造を持つため、借入があるなら「必要」より「選択」の結果であることが多く、選択なら解消もできる——という順序の話です。個別判断は専門家にご相談ください。
借入は金利という金銭コストのほかに、返済日や金利動向への心配という形で経営者の注意力を店の外へ吸い出します。経営者の注意力は店で最も希少な資源で、これが漏れると棚の欠品・常連の変化・発注精度が目に入らなくなり、結果として収益を落とします。金利1%の差より注意力が10%削られるほうが損益に効く——不器用な人ほど、この差は大きく出ます。
開業時も現在もありません。理由は財務戦略というより、自分が不器用で、借入があれば店以外のことに気を取られてイライラし、スタッフ・家庭・店の状況が見えなくなって収益を落としていたはずだからです。金利のニュースを他人事として読める状態を、注意力の管理として意図的に保っています。
店の不調・人間関係の不調・金銭の困窮が、別々にではなく一緒に崩れていく現象です。オーナー仲間を見ていると、店やスタッフとの関係がうまくいっていない人は金銭面でも困っていることが多い。どれが原因かは分かりませんが、三つが同じ注意力の器から養分を取っているため、器が一つ割れると三つとも痩せる——という理解です。入口は離職・家庭・返済圧力など、どこにでもあります。
自分の身の回りからです。店は天候や環境に、人は相手に左右されますが、自分の借入・家計・生活の整理は100%自分の決定で動く唯一の領域だからです。借入があって返せるなら返し、金利のニュースを読み物に変える。家計の借入も同じです。一つを整えると他も少しずつ整う——負の連鎖を良い連鎖に反転させる、最も確実な入口だと考えています。
それは金利の問題ではなく店の問題です。返済できない状態は店の稼ぐ力が返済を支えられていないサインなので、見るべきは金利の先行きではなく自店の数字——粗利、人時、廃棄、キャッシュフローです。借入の返済可否は店の健康診断そのもので、診断から目をそらして金利に一喜一憂するのは、体温計を見ずに天気予報を見るようなものです。必要なら専門家と一緒に店の数字と向き合ってください。
同じ考え方です。金利ある世界では超長期ローンが増え、預金は実質で目減りすると報じられていますが、店の経営者にとって本質は「毎月の返済に注意力を奪われないか」です。家計の借入も店の借入も、経営者の注意力という同じ器から養分を取ります。個別の住宅ローン判断は家計・ライフプランによるため、専門家にご相談ください。
長期金利3%(9月1日・30年ぶり)・米雇用統計・利上げ観測・物価指数・実質賃金・住宅ローンや預金の状況は2026年9月6日時点の日本経済新聞等の報道に基づきます。9月の日米の会合の結果は、FRBの声明(9月16日)と日本銀行の公表文(9月18日)、政権の発言は2026年10月11日の日本経済新聞に基づきます。FCの資金構造は一般論として記述し、チェーン・契約タイプで異なります。無借金の経緯・負の連鎖の観察は私の経験と私見であり、財務アドバイスではありません。個別判断は専門家にご相談ください。世界の債務と日本の10年債の利回りは、2026年10月18日の日本経済新聞に基づきます。銀行の貸し出しとファンドの融資は、2026年10月21日の日本経済新聞に基づきます。
「金利ある世界」のニュース——長期金利3%・米利上げ観測・実質賃金マイナス・超長期ローン・預金の実質目減り——は、コンビニ経営にどう効くか。仕分けると、円安経路(原材料・電気代)とお客様の財布(実質賃金)は「川」=箱Aで読んで備えるだけ。店の側で関係の有無を決められるのは自分の借入だけ=箱Bで、これは返せば消える——金利のニュースを他人事にできる自由は、無借金で買えます。コンビニFCは仕入代金・売上金が本部との精算勘定で流れ、設備も本部管理が多く、運転資金・設備投資という借入の二大理由が構造的に薄い商売(借入があるなら「必要」より「選択」の結果であることが多い)。うちが開業から無借金なのは財務理論ではなく不器用だから——借入があれば店以外のことでイライラし、スタッフ・家庭・店が見えなくなり収益を落としていたはず。借入の本当のコストは金利ではなく注意力であり、店・人・金は同じ注意力の器から養分を取るため一緒に崩れる(負の連鎖)。三角形のうち自分で完全に決められるのは身の回りの整理だけ——返せるなら返す、返せないなら店と向き合う(返済可否は店の健康診断)、家計も同じ。24時間営業のコンビニに、ローンで頭を抱える暇はありません。
今朝も新聞で、金利のニュースを読みました。長期金利3%。米国の利上げ観測。日米の会合が並ぶ9月中旬。
読み終えて、店に戻ります。それだけです。うちの損益計算書には、あの記事の数字は1行も出てきません。無借金というのは、そういう静かな自由のことでした。
不器用なので、一度に一つのことしか、ちゃんと見られません。だから見るものは、店にしました。棚と、人と、今日の数字。金利は、明日も新聞が教えてくれます。
店は、それだけで手いっぱいです。だから、それだけにしておきます。